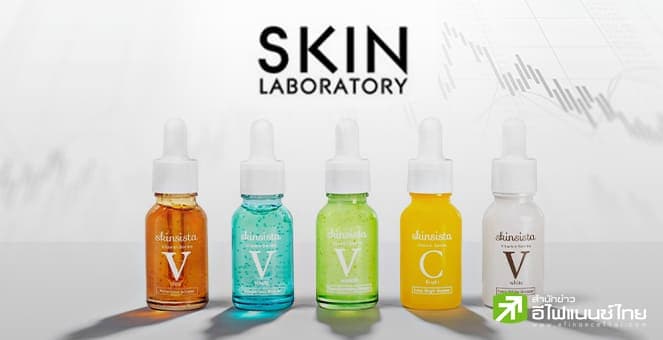
| mai รับ "บมจ. สกิน ลาบอราทอรี่ (SKIN)" เข้าเทรดวันพรุ่งนี้ (24 ก.ย.68) ที่ราคา IPO ที่ 1.20 บ./หุ้น ด้านโบรกฯ ประเมินกำไรปีนี้เฉลี่ย 20-29 ลบ. รับผลิตภัณฑ์ใหม่ - เจาะตลาดต่างประเทศ พร้อมให้ราคาเป้าหมาย 3-3.64 บ./หุ้น นายประพันธ์ เจริญประวัติ ผู้จัดการตลาดหลักทรัพย์ เอ็ม เอ ไอ (mai) เปิดเผยว่า ตลาดหลักทรัพย์ mai ยินดีต้อนรับ บมจ. สกิน ลาบอราทอรี่ เข้าจดทะเบียนและเริ่มซื้อขายใน mai ภายใต้กลุ่มอุตสาหกรรมสินค้าอุปโภคบริโภค โดยใช้ชื่อย่อในการซื้อขายหลักทรัพย์ว่า "SKIN" ในวันที่ 24 กันยายน 2568 SKIN ดำเนินธุรกิจจัดจำหน่ายผลิตภัณฑ์ด้านความงามภายใต้แบรนด์หลักของบริษัท ได้แก่ Skinsista และ Dermie ซึ่งทั้งหมดเป็นผลิตภัณฑ์ที่บริษัทคิดค้น พัฒนาสูตรและบรรจุภัณฑ์ ร่วมกับโรงงานผู้ผลิตที่ได้มาตรฐานและนำมาจำหน่ายผ่านช่องทางที่หลากหลายทั้งร้านค้าปลีกสมัยใหม่ ร้านค้าทั่วไป และ ช่องทางออนไลน์ โดยมีกลุ่มลูกค้าหลัก ได้แก่ กลุ่มวัยรุ่นและวัยทำงาน อายุ 18-30 ปี ที่ให้ความสนใจในการดูแลตัวเอง สำหรับครึ่งแรกปี 2568 บริษัทมีสัดส่วนรายได้จากผลิตภัณฑ์เซรั่มบำรุงผิวหน้า 42.82% ครีมกันแดด 41.76% ผลิตภัณฑ์บำรุงผิวหน้า 9.26% ผลิตภัณฑ์ทำความสะอาดผิวหน้าและอื่นๆ 6.15% SKIN มีทุนชำระแล้วหลัง IPO 72 ล้านบาท มูลค่าที่ตราไว้หุ้นละ 0.50 บาท ประกอบด้วย หุ้นสามัญเดิม 100 ล้านหุ้น และ หุ้นสามัญเพิ่มทุน 44 ล้านหุ้น เสนอขายต่อบุคคลตามดุลยพินิจของผู้จัดจำหน่ายหลักทรัพย์ไม่น้อยกว่า 33 ล้านหุ้น ผู้มีอุปการคุณของบริษัทไม่เกิน 6.6 ล้านหุ้น กรรมการ ผู้บริหาร และ/หรือ พนักงานของกลุ่มบริษัท รวมถึงผู้มีความสัมพันธ์ ไม่เกิน 4.4 ล้านหุ้น โดยเสนอขายผู้ลงทุนระหว่างวันที่ 15-17 กันยายน 2568 ในราคาหุ้นละ 1.20 บาท คิดเป็นมูลค่าระดมทุน 52.80 ล้านบาท มูลค่าหลักทรัพย์ ณ ราคา IPO 172.80 ล้านบาท ทั้งนี้ การกำหนดราคาเสนอขายหุ้น IPO คิดเป็นอัตราส่วนราคาต่อกำไรสุทธิต่อหุ้น (P/E ratio) ที่ประมาณ 12.0 เท่า คำนวณกำไรสุทธิต่อหุ้นจากผลกำไรสุทธิในช่วง 4 ไตรมาสล่าสุดตั้งแต่วันที่ 1 กรกฎาคม 2567 ถึง 30 มิถุนายน 2568 ซึ่งเท่ากับ 15.05 ล้านบาท หารด้วยจำนวนหุ้นสามัญทั้งหมดภายหลังการเสนอขายหุ้นครั้งนี้ (fully diluted) คิดเป็นกำไรสุทธิต่อหุ้น 0.10 บาท โดยมีบริษัท แอสเซท โปร แมเนจเม้นท์ จำกัด เป็นที่ปรึกษาทางการเงิน และ มีบริษัทหลักทรัพย์ ฟิลลิป (ประเทศไทย) จำกัด (มหาชน) เป็นผู้จัดการการจัดจำหน่าย และ รับประกันการจำหน่ายหุ้นสามัญ 
นายชาญวิทย์ เขียวนาวาวงศ์ษา ประธานเจ้าหน้าที่บริหาร บมจ. สกิน ลาบอราทอรี่ (SKIN) เปิดเผยว่า ตลอดระยะเวลากว่า 12 ปี บริษัทยึดมั่นในสโลแกนที่ว่า "ผลิตภัณฑ์บำรุงผิวหน้าคุณภาพสูง เข้าถึงได้ไม่ต้องจ่ายแพง" จึงได้พัฒนาสินค้าคุณภาพเทียบเคียงเคาน์เตอร์แบรนด์ในราคาที่จับต้องได้ ปัจจุบันมีตราสินค้าหลัก ได้แก่ "Skinsista" จำนวน 33 รหัสสินค้า และ "Dermie" จำนวน 8 รหัสสินค้า
สำหรับเงินที่ได้จากการระดมทุนครั้งนี้จะนำไปใช้เพื่อพัฒนาต่อยอดผลิตภัณฑ์เดิม ตลอดจนคิดค้น วิจัยและพัฒนาผลิตภัณฑ์ใหม่ที่เกี่ยวเนื่องกับเครื่องสำอาง เวชสำอางบำรุงผิวหน้าหรือผิวพรรณ หรือ ผลิตภัณฑ์เพื่อสุขภาพ อีกทั้ง เป็นค่าใช้จ่ายการตลาดและการประชาสัมพันธ์ผลิตภัณฑ์ การขยายช่องทางการจำหน่ายและขยายฐานลูกค้าทั้งในประเทศและต่างประเทศ SKIN มีผู้ถือหุ้นใหญ่หลัง IPO คือ นายชาญวิทย์ เขียวนาวาวงศ์ษา ถือหุ้น 24.31% นางสาวณัฐพร พงษ์ชาญชวลิต (เป็นคู่สมรสกับนายชาญวิทย์) ถือหุ้น 24.31% และ นายธนชัย ถนอมทรัพย์ ถือหุ้น 20.83% โดยบริษัทมีนโยบายจ่ายเงินปันผลให้แก่ผู้ถือหุ้นในอัตราไม่น้อยกว่า 40% ของกำไรสุทธิตามงบการเงินหลังหักเงินสำรองต่างๆ ทุกประเภทตามที่กฎหมายกำหนด และ ตามที่กำหนดไว้ในข้อบังคับบริษัท ***โบรกฯ คาดกำไรปีนี้้ฉลี่ย 20-29.35 ล้านบาท - ให้ราคาเป้าหมาย 3-3.64 บาท/หุ้น บริษัทหลักทรัพย์ ลิเบอเรเตอร์ จำกัด ระบุว่า คาดกำไร SKIN ปีนี้จะฟื้นตัวแรง +96.8% yoy เป็น 21 ล้านบาท จากฐานต่ำปีก่อน 11 ล้านบาท ซึ่งมีรายการพิเศษเชิงลบผสานกับการออกสินค้าใหม่เพื่อเร่งยอดขาย และ เพิ่มช่องทางจัดจำหน่าย อย่างไรก็ดี การเพิ่มทุน RO ขนาดใหญ่เมื่อ ก.ค. 2567 และ IPO อีก +44% นี้ทำให้ EPS ปี 68 ได้รับผลกระทบ Dilution effect อย่างมีนัยสำคัญ -26.7% yoy โดยให้ราคาเหมาะสมปีนี้ไว้ที่ 3.15 บาท ซึ่งใช้ P/Sales เป้าหมายที่ 1.5x ซึ่งเป็นส่วนลด 34% จากค่าเฉลี่ยกลุ่มที่ 2.3x(KAMART KISS) เนื่องจากขนาดกำไร ,อัตรากำไรสุทธิ ,EPS growth ที่ต่ำกว่ากลุ่ม รวมถึง Brand awareness ทั้ง 2 แบรนด์ในมือที่ยังอยู่ในช่วงพัฒนาได้ บริษัทหลักทรัพย์ ซีจีเอส อินเตอร์เนชั่นแนล (ประเทศไทย) จำกัด ระบุว่า คาดกำไรสุทธิปี 2568 อยู่ที่ 20 ล้านบาท (+49% YoY) ซึ่งเป็นผลมาจาก การเติบโตของรายได้ในปี 2568 ที่คาดว่าจะเติบโต 11% จากปีที่แล้ว จากการออกผลิตภัณฑ์ใหม่ที่มีความต้องการสูง และ คาดอัตรากำไรขั้นต้นอยู่ที่ 75% และ อัตรากำไรสุทธิที่ 8% โดยประเมินมูลค่าเหมาะสมของ SKIN ที่ราคา 3.1 บาท อ้างอิง 12m-forward PE ที่ 16 เท่า และ ประมาณการกำไรสำหรับปี 2569 ที่ 28 ล้านบาท หรือ คิดเป็นกำไรต่อหุ้นที่ 0.19 บาทต่อหุ้น โดยมองว่าบริษัทมีแนวโน้มที่จะเติบโตกว่าเศรษฐกิจไทยจากแนวโน้มการใช้สกินแคร์บำรุงผิวมากขึ้น ประกอบกับ บริษัทตั้งเป้าออกผลิตภัณฑ์ตัวใหม่ และ ขยายฐานลูกค้าออกนอกประเทศ อีกทั้ง บริษัทมีฐานทุนขนาดเล็ก และ ไม่มีหนี้สิน ส่งผลให้มีอัตราผลตอบแทนต่อผู้ถือหุ้นที่สูง บริษัทหลักทรัพย์ ไอร่า จำกัด (มหาชน) ระบุว่า คาดในปี 2568-2570 กำไรสุทธิของ SKIN เท่ากับ 29.35 ล้านบาท , 37.48 ล้านบาท และ 50.90 ล้านบาท หรือ คิดเป็นการเติบโตที่ 151% 40% และ 36% ตามลำดับ โดยมีปัจจัยหนุนจากรายได้ที่เติบโตต่อเนื่อง จากยอดขายผลิตภัณฑ์เดิม และ ผลิตภัณฑ์ใหม่ ซึ่งเน้นคุณภาพในระดับที่สามารถเทียบเคียงกับเคาน์เตอร์แบรนด์ แต่มีราคาเข้าถึงได้ง่ายกว่า ตลอดจนการขยายสู่ตลาดต่างประเทศ โดยอาศัยภาพลักษณ์ของสกินแคร์ไทยที่เป็นที่ยอมรับในด้านคุณภาพ และ ความคุ้มค่าในสายตาของชาวต่างชาติ นอกจากนี้ ได้ประเมินราคาเป้าหมายปี 68 ที่ 3.00 บาท/หุ้น อิงวิธี Relative P/E เทียบกับบริษัทในอุตสาหกรรมที่มีลักษณะธุรกิจใกล้เคียง เช่น KISS และ KAMART ซึ่งมีค่าเฉลี่ย P/E ที่ระดับ 15.1 เท่า แม้จะอิงค่าเฉลี่ยอุตสาหกรรมในการประเมินมูลค่า แต่ SKIN มีแนวโน้มการเติบโตที่โดดเด่นกว่าเมื่อเทียบกับกลุ่มบริษัทคู่เทียบ จึงมองว่า SKIN มีความน่าสนใจในเชิงมูลค่าเมื่อเทียบกับศักยภาพในการเติบโต บริษัทหลักทรัพย์ บียอนด์ จำกัด(มหาชน) ระบุว่า คาดกำไรสุทธิของบริษัทจะมีอัตราการเติบโตเฉลี่ยต่อปี CARG อยู่ที่ 16.18% ในช่วงปี 68-70 อยู่ที่ 27.2 ล้านบาทในปี 2568 , 35.8 ล้านบาทในปี 2569 และ 51.7 ล้านบาทในปี 2570 โดยประเมินมูลค่าที่เหมาะสมเท่ากับ 3.02 บาทต่อหุ้น อ้างอิง PER ปี 2568 ที่ระดับ 16 เท่า พร้อมการเติบโตเฉลี่ยตลอดช่วง 5 ปีที่ 22.40% CAGR 2565-2570 จากมุ่งเน้นการขยายผลิตภัณฑ์คุณภาพสูงที่หลากหลายมากขึ้น และ เพิ่มช่องทางมากขึ้นทั้งการขายผ่าน Beauty Stores และ E-commerce บริษัทหลักทรัพย์ ฟิลลิป (ประเทศไทย) ระบุว่า คาดรายได้หลัก ปี 68 เท่ากับ 249 ล้านบาท โต 8.54% yoy หนุนจากแนวโน้มอุตสำหกรรมผลิตภัณฑ์เพื่อความงามและผลิตภัณฑ์ดูแลร่างกาย (BPC) คาดเติบโตราว 6-10% (CAGR) โดยปรับลดลงจากข้อมูลของ Euromonitor ที่ประมาณการเติบโตราว 11-12% (CAGR) เนื่องจากมองว่าอุตสาหกรรม BCP ยังคงเผชิญปัจจัยกดดันจากสภาวะเศรษฐกิจที่ผันผวน และ การแข่งขันที่รุนแรงภายในอุตสาหกรรม , ขยายการผลิตผลิตภัณฑ์เครื่องสำอางเต็มรูปแบบในปีนี้ , ขยายช่องทางการจำหน่ายต่างประเทศและในประเทศ สำหรับต่างประเทศ บริษัทแพลนขยายช่องทางการจัดจำหน่ายไปต่างประเทศ โดยในช่วงไตรมาส 2/68 เริ่มจำหน่ายในเวียดนามผ่านตัวแทนจำหน่าย และ แผนการขยายการจัดจำหน่ายในจีนปี 69 ส่วนในประเทศ บริษัทมีแผนการขยายช่องทางการจัดจำหน่ายผ่าน Beauty Stores เพิ่มมากขึ้น เพื่อเป็นการกระจายความเสี่ยง ส่วนกำไรปกติปี 68 คาดเท่ากับ 20 ล้านบาท โต 6.80% เทียบกับกำไรปกติปี 67 ซึ่งเท่ากับ 19 ล้านบาท โดยราคาพื้นฐาน 3.64 บาท อิง P/E 26.03 เท่า แม้ปัจจุบันอุตสาหกรรม BPC กำลังอยู่ในภาวะการแข่งขันที่รุนแรง แต่บริษัทมีจุดแข็งจากการเข้าถึงผู้ซื้อได้ง่ายจากราคาย่อมเยาว์ในรูปแบบซอง รวมถึงแผนการขยายไปยังอุตสาหกรรมเครื่องสำอางเต็มรูปแบบ , Business Health และ นำเสนอสินค้าในรูปแบบออนไลน์มากขึ้น 
|