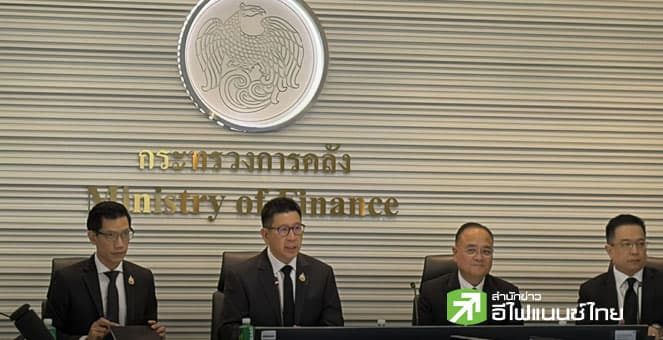
| คลัง เตรียมทบทวน "TISA" หลังถูกกระแสต้าน ก่อนเข้า ครม.ภายใน ธ.ค. นี้ เพื่อเริ่มใช้ปีภาษี 2569 ยืนยันเป็นมาตรการช่วยแก้ไขการบิดเบือนการออม - ลงทุน LTF ไม่ใช่การหวังผลทางการเมือง นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรี และรัฐมนตรีว่าการกระทรวงการคลัง เปิดเผยว่า การดำเนินนโยบายเศรษฐกิจรัฐบาลในช่วงที่ผ่านมา มั่นใจว่าเศรษฐกิจไทยในไตรมาส 4/2568 จะไม่ติดลบอย่างแน่นอน ขณะที่มาตรการล่าสุด คือ เสาที่ 4 การออมและความมั่นคงทางการเงินนั้น เพื่อเป็นการสร้างแรงจูงใจในระยะยาว และแก้ไขการบิดเบือนจาก LTF ที่ผ่านมา และการดำเนินมาตรการนี้ ยืนยันว่า ไม่ได้หวังผลทางการเมือง แต่เพื่อให้คนไทยมีความมั่นคงทางการเงิน 
“เราตระหนักถึงสังคมผู้สูงอายุ เราอาจยังไม่คำนึงถึงระยะยาว พวกเราอาจจะเจ๊งจาก LTF คือความบิดเบือนในอดีต สิ่งที่พยายามแก้ไข มาอยู่สิ่งที่ถูกต้องให้แรงจูงใจที่คิดถึงระยะยาว คำนึงถึงตลาดทุนด้วย ว่าตลาดทุนพัฒนาเป็นแหล่งระดมทุน เราจะมี ก.ล.ต.ดูว่า หลักทรัพย์ไหนที่จะมีความปลอดภัย หุ้นจะเป็นหุ้นไทยแต่จะไปต่างประเทศก็มี RMF อยู่แล้ว อย่างน้อย ต้องทำให้คนไทยไม่เจอเหตุการณ์เดิมเหมือนในอดีต หลักทรัพย์ที่เราถือ LTF ผมก็เจ๊ง เพราะซื้อไปลดหย่อนภาษี LTF ค่าลดหย่อน 40,000 ล้านบาท ไม่มีใครได้อะไรเลย นี่คือการที่บิดเบือน”นายเอกนิติ กล่าว นายเอกนิติ กล่าวว่า การดำเนินมาตรการนี้ เพราะคิดถึงคนไทยในระยะยาว และคิดถึงว่า อยากจะทำให้บิดเบือนในอดีต ยกเลิกไป ข้อเสนอ TISA นี้ โดย ก.ล.ต. ศึกษามานาน และขอบคุณทุกความเห็น อะไรที่เห็นว่าสามารถปรับได้ ก็จะพยายาม นายเบญจรงค์ สุวรรณคีรี ผู้ช่วยรัฐมนตรี ประจำกระทรวงการคลัง กล่าวว่า กระแสข่าวถึงการคัดค้านอัตราการลดหย่อนระหว่างผู้มีรายได้ไม่เกิน 1.5 ล้านบาท หักลดหย่อนภาษีได้ 1.3 เท่า และผู้มีรายได้เกินกว่า 1.5 ล้านบาท ลดหย่อนได้ 0.7 เท่านั้น ในตัวเลขดังกล่าว ยังอยู่ระหว่างการพิจารณาให้รอบคอบและเหมาะสม โดยตราบใดที่ยังไม่เข้าที่ประชุมคณะรัฐมนตรี (ครม.) ยังคงปรับได้ โดยยืนยันว่า ตัวเลขที่จะออกมานั้น จะเป็นตัวคูณที่เหมาะสมอย่างแน่นอน ทั้งนี้ มาตรการ ออมและความมั่นคงทางการเงิน ซึ่งถือเป็นเสาที่ 4 ที่มุ่งปรับโครงสร้างการออมและการลงทุนว่า เป็นมาตรการที่ออกแบบมา เพื่อหลักประกันชีวิตที่มั่นคงในสังคมสูงวัย จูงใจ มั่นใจ สบายใจ และชุดมาตรการดังกล่าวเพื่อยกระดับความมั่นคงทางการเงินของคนไทยทุกกลุ่มรายได้ โดยปัจจุบันประชาชนมีปัญหาสองด้าน คือ หนี้ครัวเรือน และการออมเพื่อการเกษียณ ดังนั้น รัฐบาลจึงอยากวางรากฐานในการจัดการดังกล่าว และมุ่งทำในระยะสั้น แต่อยากให้ได้ผลยาว กระจายตัวมากขึ้น โดยยืนยันว่าจะเข้าครม.ภายในปีนี้อย่างแน่นอน และเริ่มใช้ปีภาษี 2569 อย่างไรก็ตาม ยืนยันว่า ตัวกำหนดรายได้ และอัตราการคำนวณการลดหย่อน และตัวคูณต่างๆ ขณะนี้เป็นเพียงโมเดลเท่านั้น ยังไม่มีข้อสรุปออกมา แต่คาดว่าในเร็วๆนี้จะมีความชัดเจน และเข้าครม.ต่อไป สำหรับมาตรการ Quick Big Win เพื่อการออม 3 แกนหลัก เพื่อความมั่นคงทางการเงินของคนไทย ประกอบด้วย 1.จูงใจ โครงการบัญชีการออมการลงทุนส่วนบุคคล หรือ Thailand Individual Saving Account (TISA) การออม-ลงทุน ที่ให้มนุษย์เงินเดือนออกแบบเองตามความต้องการ พร้อมสิทธิประโยชน์ทางภาษีที่จูงใจ 2.มั่นใจ พันธบัตร “ออมพลัส” ลงทุนในสินทรัพย์ที่มั่นคงของรัฐบาล ผ่านช่องทางที่เข้าถึงง่าย และขายได้เมื่อต้องการใช้เงิน 3.สบายใจ มาตรการประกันภัยรายย่อย เสริมหลักประกันชีวิตแบบบำนาญ ลดภาระค่าใช้จ่าย เพื่อผลตอบแทนระยะยาว ทั้งนี้ ยอมรับว่า ปัจจุบัน การออมของคนไทยกำลังลดลง ขณะที่สังคมสูงวัยกำลังก้าวสู่ สูงวัยอย่างสมบูรณ์ โดยประเทศไทยกำลังเผชิญกับปัญหาสำคัญที่ส่งผลต่อความมั่นคงทางการเงินของประชาชน ในขณะที่สังคมกำลังก้าวเข้าสู่ยุคสูงวัยอย่างสมบูรณ์อย่างรวดเร็ว โดยมากถึง 53 จังหวัด มีประชากรสูงวัยเกิน 20% ของประชากรทั้งหมด โดยความเสี่ยงต่อประชาชน คือ คนส่วนใหญ่มีเงินออมไม่เพียงพอ สำหรับชีวิตหลังเกษียณ ส่งผลต่อคุณภาพชีวิตและความมั่นคงในวัยสูงอายุ มาตรการผ่านมาบิดเบือน เน้นลงทุนเพื่อลดหย่อนมากกว่าการออม ขณะที่ความเสี่ยงต่อประเทศ คือ ภาระการคลังในอนาคตสูงขึ้น หากประชาชนไม่มีหลักประกันของตนเอง รัฐต่องแบกรับภาระสวัสดิการเพิ่มขึ้นอย่างมาก และโจทย์ที่สำคัญ คือ ทำอย่างไรให้คนเริ่มออมเร็วขึ้น ออมต่อเนื่องขึ้น และออมได้ในหลายรูปแบบ เพื่อสร้างภูมิคุ้มกันในวัยเกษียณกันที่แข็งแกร่ง ดังนั้นจึงมีมาตรการดังกล่าวออกมา “คนไทยจำนวนมากกว่า 90% ยังมีเงินออมไม่พอใช้หลังเกษียณ โดยมาตรการนี้กระทรวงการคลังได้จัดทำชุดมาตรการ ที่ครอบคลุมทุกมิติของความมั่นคงทางการเงิน ตั้งแต่การสร้างแรงจูงใจในการอออม การเข้าถึงการลงทุนที่มั่นคง ไปจนถึงการสร้างหลักประกันชีวิต ด้วย 3 มาตรการหลัก ที่ออกแบบมาเพื่อตอบโจทย์คนไทยทุกกลุ่ม”นายเบญจรงค์ กล่าว นายวินิจ วิเศษสุวรรณภูมิ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง (สศค.) กล่าวเพิ่มเติมว่า มาตรการ จูงใจ เพื่อการส่งเสริมการออมระยะยาว โดยสิทธิประโยชน์ทางภาษีสำหรับการออมและการลงทุนระยะยาว โดยรูปแบบใหม่ TISA จะรวมทุกรายการ ประกอบด้วย ประกันชีวิตแบบบำนาญ , RMF , PVD , กบข. กองทุนสงเคราะห์ครูเอกชน , กอช. ,หุ้น ETF ,กองทุนรวมอื่นๆ ตราสารหนี้ , THAI ESG , Infra Fund โดยสามารถลดหย่อนเทียบเท่าลงทุน 800,000 บาท และหากออมเพิ่มอีกปีละ 200,000 บาท จะได้รับการยกเว้นภาษีดอกเบี้ย เงินปันผล และ Capital Gains ขณะที่ปัจจุบัน จะแยกเป็นก้อน โดย ประกันชีวิตแบบบำนาญ 200,000 บาท RMF , PVD , กบข. , กองทุนสงเคราะห์ครูเอกชน , กอช. รวมได้สิทธิประโยชน์ทางภาษีรวม 500,000 บาท และ Thai ESG 300,000 บาท “กรอบยังเป็น 800,000 บาทไหม หรือจะทำอย่างไรกับตัวเลขตัวคูณนี้ โดยยืนยันว่า อยากดูแลทุกคน ตลาดเดินได้ ผู้เสียภาษีมีแรงจูงใจ และทางเลือกในการลงทุน วันนี้พยายามทำให้การลงทุนในตลาดทุนเป็นส่วนหนึ่งของการออม”นายวินิจ กล่าว นางพรอนงค์ บุษราตระกูล เลขาธิการสำนักงานคณะกรรมกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) กล่าวว่า TISA ได้รับการออกแบบมาเพื่อแก้ปัญหาการออมที่ไม่เพียงพอของมนุษย์เงินเดือน โดยใช้มาตรการภาษีเป็นแรงจูงใจ ทั้งนี้ การลงทุนใน TISA นั้น จะไม่ครอบคลุม DR โดยพร้อมลงรายละเอียดในทันที ภายหลังจากที่เข้า ครม.เรียบร้อยแล้ว ขณะที่เริ่ม ก.ค. 2569 เพราะในช่วงครึ่งปีแรก ยังจะต้องวางระบบเพื่อให้สามารถลงทุนตรงได้ “สำหรับมาตรการนี้ จากข่าวที่มีการแบ่งอัตราการลดหย่อน 0.7 เท่า กับ 1.3 เท่า เชื่อว่า คำตอบคือคงลดทอนลงหากดูแค่ตัวเลขแค่นี้ เพราะมีกลุ่มหนึ่งมีตัวคูณที่มาก แต่ทั้งนี้ อยากให้มองทั้งแพ็คเกจ เชื่อว่าท้ายที่สุดต้องดูทั้งหมด ขณะเดียวกันตรงไหน ได้รับผลกระทบ ควรได้รับการดูแลส่วนตัวที่เป็นตัวคูณ สำหรับโปรโมชั่นที่อยากโปรโมท อย่าไปดูแค่ตัวเลข 1.3 เท่า หรือ 0.7 เท่า โดยตัวเลขมีหลายชุดมาก”นางพรอนงค์ กล่าว นางจินดารัตน์ วิริยะทวีกุล ผู้อำนวยการสำนักงานบริหารหนี้สาธารณะ (สบน.) กล่าวว่า พันธบัตร เป็นหนึ่งในสินทรัพย์ที่มั่นคงที่สุด แต่ผู้ถือในปัจจุบันมีประชาชนน้อยกว่า 5% และเป็นผู้สูงอายุกว่าครึ่งหนึ่ง กระทรวงการคลังจึงเปิดตัว พันธบัตร ออมพลัส เพื่อแก้ปัญหานี้ โดยจุดเด่นของออมพลัส คือ ดอกเบี้ยดี จ่ายทุก 12 เดือน ซื้อขั้นต่ำเพียง 1,000 บาท โดยซื้อขายบน STREMING ได้ตั้งแต่ ก.ค. 2569 โดยผู้ซื้อต้องอายุ 20 ปีขึ้นไป ไม่มีวงเงินสูงสุด โดยเปิดขายทุกเดือน ตั้งแต่ ม.ค.-ธ.ค. และขายผ่าน STREMING เหมือนหุ้น เว็บไซต์ แอป โทรผ่านบริษัทหลักทรัพย์ที่ให้บริการ นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) กล่าวว่า มาตรการ สบายใจ-ประกันภัย เสริมหลักประกันชีวิต ลดความเสี่ยงจากเหตุไม่คาดฝัน โดยจะยกเว้นอากรแสตมป์ สำหรับประกันรายย่อย โดยประโยชน์ คือ ลดต้นทุนการทำประกัน ทำให้ประชาชนเข้าถึงการคุ้มครองที่ง่ายขึ้น ช่วยลดความเสี่ยงจากภัยต่างๆ ทั้งนี้ ยังช่วยเพิ่มความยืดหยุ่นประกันบำนาญ โดยเพิ่มสัดส่วนการจ่ายเงินก้อนแรกได้มากขึ้นไม่เกิน 30% ของเงินเอาประกันภัย ซึ่งผู้เอาประกันมีทางเลือกในการรับเงินมากขึ้น ตามความต้องการจริง เพิ่มผลตอบแทน เปิดทางให้บริษัทประกันลงทุนในตราสารทุนที่ให้ผลตอบแทนสูงขึ้น อย่างไรก็ตาม มาตรการดังกล่าว จะช่วยลดภาระค่าใช้จ่าย โดยการยกเว้นอากรแสตมป์ช่วยลดต้นทุนโดยตรง ทำให้ประชาชนเข้าถึงประกันได้มากขึ้น เพิ่มทางเลือก โดยผู้เอาประกันมีอิสระในการวางแผนทางการเงินมากขึ้น เลือกรูปแบบการรับเงินที่เหมาะสมที่สุด และการสร้างมูลค่าระยะยาว โดยการลงทุนที่หลากหลายขึ้นช่วยเพิ่มศักยภาพผลตอบแทน สร้างมูลค่าให้กับผู้ถือกรมธรรม์ 
|