ประเทศไทยกำลังก้าวเข้าสู่สังคมสูงวัยระดับสุดยอด ที่สร้างความกังวลต่อความมั่นคงทางรายได้ของประชากรในวัยเกษียณ นอกเหนือจากปัญหาหนี้ครัวเรือนที่ถือเป็นปัญหาที่ยากจะแก้ไขแล้ว ปัญหาการออมของคนไทยก็ถูกหยิบยกขึ้นมาเป็นหนึ่งในความเสี่ยงเชิงโครงสร้างของประเทศด้วย
เนื่องจากโครงสร้างการออมของคนไทยยังไม่แข็งแรงเพียงพอที่จะรองรับความเสี่ยงในระยะยาว ทั้งค่าครองชีพที่เพิ่มขึ้น ค่าใช้จ่ายด้านสุขภาพ และรายได้ที่ไม่เพียงพอสำหรับหลังเกษียณ โดยเฉพาะในกลุ่มแรงงานนอกระบบและผู้มีรายได้น้อย ไม่ว่าจะเป็น พ่อค้าแม่ค้า เกษตรกร และผู้ประกอบอาชีพอิสระ ที่ยังขาดหลักประกันทางการเงินที่มั่นคง และไม่เห็นถึงความสำคัญเรื่องการออมเพื่อการเกษียณ
ขณะเดียวกัน ยังพบว่า การออมของคนไทยกำลังลดลง ไม่สอดคล้องกับค่าครองชีพที่เพิ่มขึ้น ส่งผลทำให้การออมทำได้อย่างจำกัดและไม่ต่อเนื่อง และหากเรื่องนี้ยังปล่อยให้ดำเนินต่อไปแบบไม่หาแนวทางแก้ไข ไม่เร่งสร้างฐานการออม สร้างวินัยทางการเงิน หรือฝึกการออมให้เป็นนิสัย สุดท้าย ย่อมเพิ่มภาระด้านงบประมาณและสวัสดิการของรัฐในระยะยาว
อย่างไรก็ตาม จากโครงสร้างประชากรของไทยที่มีแรงงานนอกระบบอยู่เป็นจำนวนมาก และการออมขึ้นอยู่กับความสมัครใจและกำลังรายได้ที่มีเท่านั้น ส่งผลให้หลายครัวเรือนมีความเปราะบางสูง และมีความเสี่ยงต่อความมั่นคงทางการเงิน และเศรษฐกิจของประเทศด้วย ด้วยเหตุนี้ การออม จึงถูกยกให้เป็นเรื่องสำคัญ และต้องเร่งวางรากฐานตั้งแต่นี้ไป เพื่อสร้างความมั่นคงในชีวิต ในระยะข้างหน้า ดังนั้น กองทุนการออมแห่งชาติ (กอช.) จึงเกิดขึ้นในช่วงที่ผ่านมา เพื่อเป็นแรงจูงใจในการออมของแรงงานนอกระบบ โดยมีเงินสมทบจากภาครัฐเป็นแรงจูงใจ
แม้ภาครัฐจะเร่งผลักดันการออม ผ่าน กอช. แต่กลับพบว่า ปัจจุบันการออมยังอยู่ในระดับต่ำ โดย ณ เดือน ก.ย.ที่ผ่านมา พบว่า กอช.มีสมาชิกเพียง 2.81 ล้านคนเท่านั้น โดยสมาชิกส่วนใหญ่เป็นภาคเกษตรกว่า 43.27% เป็นผู้ประกอบอาชีพเกษตรกร รองลงมาคือผู้ประกอบอาชีพอิสระ 28.94% และนักเรียน นักศึกษา 10.61%
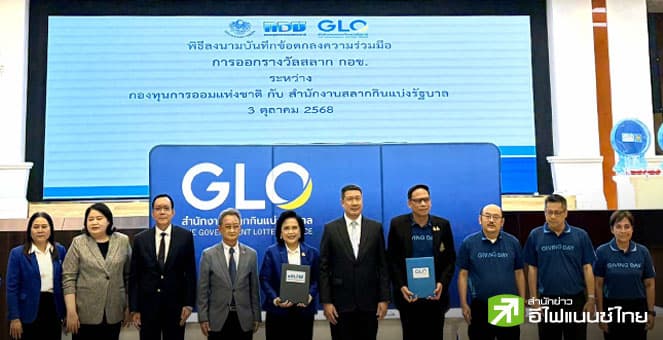
ดังนั้น ภาครัฐจึงเดินหน้าพัฒนาเครื่องมือการออมรูปแบบใหม่ โดยผสมผสานกับพฤติกรรมของคนไทยที่ชอบเสี่ยงโชค ดังนั้นจึงเกิดแนวคิด ที่เกิดการร่วมผสมผสานนโยบายระหว่าง กระทรวงการคลัง กอช. สำนักงานเศรษฐกิจการคลัง และสำนักงานสลากกินแบ่งรัฐบาล ที่เริ่มแนวคิด ลุ้นโชคเงินไม่หาย เงินทุกบาทกลายเป็นเงินออม นั้นก็คือ สลาก กอช.นั่นเอง ซึ่งเป็นนวัตกรรมการออมที่นำแนวคิดของสลาก มาผสมผสานกับการออมระยะยาว โดยมีจุดเด่น คือ เงินที่ประชาชนจ่ายเพื่อซื้อสลาก จะถูกนับเป็นเงินออมในบัญชี กอช. ขณะเดียวกัน ก็ยังมีสิทธิลุ้นรางวัลตามเงื่อนไขที่กำหนดด้วย เรียกได้ว่า สลาก กอช. ถูกออกแบบมาเพื่อสร้างวินัยการออม ควบคู่กับแรงจูงใจแบบสลาก และเชื่อมโยงไปสู่ความมั่นคงทางการเงินในระยะยาว
ขณะเดียวกัน สลาก กอช.ยังเป็นการเปิดโอกาสให้ประชาชนเริ่มออมด้วยเงินจำนวนไม่มาก มีความยืดหยุ่นที่เหมาะกับการที่มีรายได้ไม่แน่นอนของแรงงานนอกระบบอีกด้วย
***สลาก กอช. แตกต่างจากสลากทั่วไปอย่างไร
สำหรับ สลาก กอช. คือเครื่องมือภายใต้ กอช. ที่ออกแบบมาเพื่อส่งเสริมการออมระยะยาวของประชาชน โดยเฉพาะแรงงานนอกระบบและผู้มีรายได้น้อย ผ่านกลไกที่ประชาชนคุ้นเคยอย่าง การซื้อ สลาก โดยมีข้อแตกต่าง คือ เงินที่ประชาชนใช้ซื้อสลากจะไม่สูญหายไปกับการเสี่ยงโชค แต่ถูกนำไปออมสะสมไว้ในบัญชี กอช. ขณะที่สลากทั่วไป เงินที่จ่ายไป จะถูกใช้เป็นค่าลุ้นรางวัลแต่ไม่ก่อให้เกิดเงินออมใดๆ โดยสลาก กอช. จะยึดหลักสำคัญ คือ ไม่กระทบเงินต้นของผู้ซื้อ เงินทุกบาทที่ซื้อสลากจะเป็นเงินออม และนำออกมาได้หลังจากเกษียณเท่านั้น
***หลักเกณฑ์ สลาก กอช.
- ผู้มีสิทธิ ต้องมีสัญชาติไทย อายุ 15 ขึ้นไป สามารถซื้อสลากขูดดิจิทัลผ่านแอปพลิเคชัน กอช.ใบละ 50 บาท ซื้อได้ไม่เกิน 3,000 บาทต่อเดือน โดยสลากจะลุ้นงวดต่องวด
- สามารถซื้อได้ทุกวัน โดยจะมีการออกรางวัลทุกวันศุกร์ เวลา 17.00 น.
- รางวัลที่ 1 เป็นจำนวนเงิน 1,000,000 บาท จำนวน 5 รางวัล และรางวัลที่ 2 จำนวนเงิน 1,000 บาท จำนวน 10,000 รางวัล หากถูกรางวัลสามารถรับเงินได้ในทันที
- ไม่ว่าถูกรางวัล หรือไม่ถูกรางวัล เงินที่ซื้อสลากทุกบาท จะถูกเก็บไว้ในบัญชีเงินออมของแต่ละบุคคล ผ่าน กอช. และจะสามารถถอนคืนได้ตอนอายุ 60 ปี
- เงินในบัญชีนั้นยังได้รับผลตอบแทนจากการลงทุนตลอดระยะเวลาก่อนเกษียณ ผ่าน กอช.
*** เทียบ สลากกอช.กับสลากดิจิทัล แบงก์รัฐ ชอบแบบไหนจัดได้เลย
| ธ.ก.ส. | ออมสิน | กอช. | |
| ชื่อสลาก | สลากดิจิทัล ธ.ก.ส. | สลากออมสินพิเศษดิจิทัล | สลาก กอช. |
| ราคา | หน่วยละ 50 บาท | หน่วยละ 100 บาท | หน่วยละ 50 บาท |
| ฝากขั้นต่ำ | ไม่กำหนด | 1,000 บาท | *ซื้อได้ไม่เกิน 3,000 บาทต่อเดือน |
| อายุสลาก | 2 ปี | 1 ปี | N/A |
| อัตราดอกเบี้ย | 0.070 บาทต่อหน่วย | 0.20 บาทต่อหน่วย | N/A |
| มูลค่ารางวัล | รางวัลที่ 1 5 ล้านบาท |
รางวัลที่ 1 10 ล้านบาท |
รางวัลที่ 1 1 ล้านบาท |
| สิทธิการถูกรางวัล | 24 ครั้ง ตลอดอายุสลาก |
12 ครั้ง ตลอดอายุสลาก |
ทุกสัปดาห์ |
| การออกรางวัล | ทุกวันที่ 16 ของเดือน | ทุกวันที่ 16 ของเดือน | ทุกวันศุกร์ |
| การไถ่ถอน | ฝากไม่ครบ 3 เดือน หัก 2 บาท | ฝากไม่ครบ 6 เดือน หัก 2 บาท | เมื่ออายุครบ 60 ปี |
| ช่องทางการซื้อ | BAAC Mobile | MyMo | กอช.,AIS บุญเติม,Truemoney เป็นต้น |
***จะได้เงินคืนเมื่อใด
เงื่อนไขการรับเงินคืนแบ่งออกเป็น 4 กรณี ได้แก่
- อายุครบ 60 ปีบริบูรณ์
- อายุมากกว่า 60 ปีบริบูรณ์ จะได้รับเงินคืนเมื่อครบ 5 ปี นับตั้งแต่วันที่ซื้อครั้งแรก
- สูญเสียสัญชาติไทย หรือทุพพลภาพ
- เสียชีวิต โดยเงินจะจ่ายคืนแก่ผู้รับผลประโยชน์ที่ระบุไว้ หรือทายาท
***ไทม์ไลน์การเริ่มต้นสลาก กอช.
ขณะนี้ พระราชบัญญัติกองทุนการออมแห่งชาติ (ฉบับที่ 2) พ.ศ.2568 ได้ประกาศในราชกิจจานุเบกษาแล้ว เมื่อวันที่ 7 พ.ย. ที่ผ่านมา ซึ่งจะมีผลบังคับใช้ตั้งแต่วันที่ 6 ม.ค. 2569 และในระหว่างนี้ กอช.อยู่ระหว่างนำเสนอกฎหมายลำดับรอง การเตรียมความพร้อมด้านกฎหมาย ระบบเทคโนโลยี และขอรับจัดสรรงบประมาณรายจ่ายงบกลาง รายการเงินสำรองเพื่อกรณีฉุกเฉินและจำเป็นต่อไป ขณะเดียวกันการสื่อสารกับประชาชน ถือเป็นเรื่องสำคัญ เพื่อสร้างความเข้าใจว่า สลาก กอช.ไม่ใช่การพนัน แต่เป็นเครื่องมือการออมอย่างหนึ่ง
ทั้งนี้ คาดว่าจะสามารถเปิดจำหน่ายได้ภายในไตรมาสแรกของปี 2569 เป็นต้นไป
เมื่อประเทศไทยก้าวเข้าสู่สังคมสูงวัยอย่างเต็มรูปแบบ ความสำเร็จของสลาก กอช. จึงไม่ควรวัดเพียงจำนวนผู้ซื้อหรือเงินรางวัลที่จ่ายออกไป แต่ควรวัดจากจำนวนประชาชนที่เริ่มออมอย่างต่อเนื่อง ความมั่นคงทางการเงินของครัวเรือนไทย และเสถียรภาพทางเศรษฐกิจในระยะยาว พร้อมทั้งช่วยสร้างทัศนคติใหม่ให้การออมเป็นเรื่องใกล้ตัว และเป็นเรื่องที่สนุกมากขึ้นสำหรับคนไทย